개인신용평점체계 공시
개인신용평점의 정의
개인신용정보를 신용평가시스템(Credit Scoring System)을 활용하여 통계적인 분석을 통해 향후 1년 이내에 90일 이상 연체 등 신용위험이 발생할 확률을 예측하여 수치화한 점수입니다.
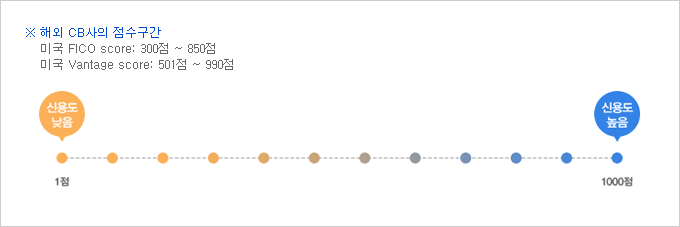
점수는 1점~1000점으로 산출되며 1000점에 가까울수록 신용위험이 발생할 확률이 낮은 것으로 평가됩니다.
개인신용평점 활용
금융회사 및 통신사, 할부업체에서 신용한도관리나 거래승인, 고객유지 등을 위해 위험 및 상환을 예측하기 위해 절대적인 요소가 아닌 참고 자료로 사용될 수 있습니다.
- 금융회사의 신용평점 활용
금융회사는 자체 신용평가시스템(Credit Scoring System)을 통해 만들어진 자료를 이용하여 금융거래 설정 시 의사결정을 하고 있습니다. 신용평가시스템에는 신용평가사에서 제공하는 개인신용평점 및 신용정보, 자사 고객들의 거래정보 등이 반영됩니다. 금융회사의 신용평가 시스템은 용도에 따라 신청신용평가시스템과 행동신용평가시스템으로 나눠집니다.
- 신청신용평가 시스템
주로 신규 고객의 대출신청이나 카드발급 등의 거래승인 등을 목적으로 개발된 시스템으로 직장, 소득 등 개인이 제공하는 정보와 연체여부 등의 정보가 반영됩니다.
- 행동신용평가 시스템
거래 중인 고객들의 신용한도관리, 고객유지 등을 목적으로 개발된 시스템으로 신용거래기간, 대출 상황이력 등 보유하고 있는 계좌의 정보가 반영됩니다.
기업 또는 공공기관에서 직원 채용 시 개인의 신용도를 판단하기 위해 참고 자료로 사용할 수 있습니다.
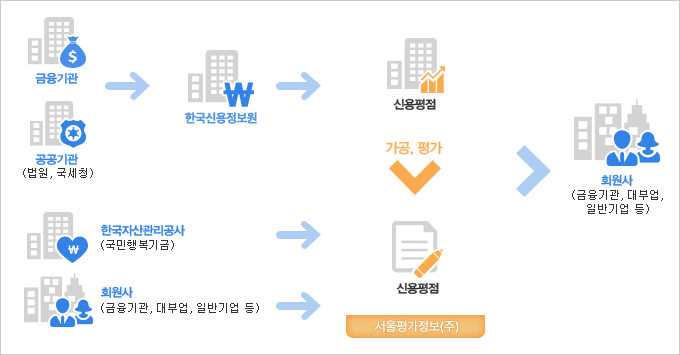
한국신용정보원, 한국자산관리공사, 서울평가정보의 회원사를 통해 수집된 개인신용정보를 신용평가의 기초 정보로 사용하고 있습니다.
수집되는 신용정보 및 활용기간
| 신용정보 | 상세정보 | 수집기관 | 활용기간 |
|---|---|---|---|
| 신용거래정보 | 대출, 신용카드, 체크카드(신용카드기능 포함), 보증, 가계당좌개설, 서울평가정보의 회원사와 신용거래개설 | 한국신용정보원,회원사 | 기간 제한 없음 |
| 신용도판단정보 | 장기연체정보 (연체/부도/대지급,대위변제) | 한국신용정보원,회원사 | 변제 완료 후 5년 |
| 금융질서문란정보 | 한국신용정보원 | 변제 완료 후 5년 | |
| 공공정보 | 500만원 이상, 1년(3회)이상 세금, 공과금 등 체납 | 한국신용정보원 | 변제 완료 후 5년 (국세, 지방세, 과태료, 관세는 변제 완료 후 3년) |
| 개인회생, 면책, 신용회복지원, 법원등록 채무불이행 | 한국신용정보원 | 채무변제 완료 즉시 미활용 | |
| 장기연체정보 (신용정보사) | 희망모아, 국민행복기금(구.신용회복기금), 서울평가정보 회원사의 연체정보 | 한국자산관리공사,회원사 | 변제 완료 후 5년 |
신용정보 수집 및 유통경로
| 평가요소 | 상세내용 | 활용비중 |
|---|---|---|
| 상환이력 | 현재 연체 보유 및 연체 상환이력 | 19.35% |
| 부채수준 | 현재 보유 채무현황 | 25.81% |
| 신용거래기간 | 카드 및 대출 거래 기간 | 6.45% |
| 신용거래형태 | 신용·신용체크카드 이용행태와 대출의 종류 및 이용행태 | 48.39% |
- 당사는 신용조회정보를 평가에 반영하지 않습니다.
평가요소별 변동요인
| 평가영역 | 주요 평가요소 | 일반고객 | 장기연체 경험고객 |
|---|---|---|---|
| 상환이력 | 연체발생 | ▼ | ▼▼ |
| 연체진행 지속 | ▼▼ | ||
| 연체해제 | ▲ | ||
| 연체해제 후 경과기간 | ▲▲ | ||
| 활용비중 | 11.76% | 37.50% | |
| 부채수준 | 대출 잔액 증가 | ▼ | ▼ |
| 대출 부분 상환 | ▲ | ▲ | |
| 대출 전액 상환 | ▲▲ | ▲ | |
| 활용비중 | 29.41% | 18.75% | |
| 신용거래기간 | 신용거래 기간 없음 | ▼ | ▼ |
| 신용거래 기간 경과 | ▲▲ | ▲ | |
| 활용비중 | 11.77% | 0.00% | |
| 신용거래형태 | 고위험업권 대출 발생 | ▼▼ | ▼▼ |
| 고위험업권 외 대출 발생 | ▼ | ▼ | |
| 단기카드대출 사용 | ▼▼ | ▼ | |
| 신용·신용체크카드 이용행태 | ▼ | ▼▼ | |
| 활용비중 | 47.06% | 43.75% | |
| 기타 | 비금융 성실납부 내역 등록 | ▲ |
※▲ : 평가에 긍정적 영향, ▼ : 평가에 부정적 영향
상환이력
- 채무를 기한 내에 상환하였는가에 관한 내용으로 현재 장기연체의 여부 또는 과거에 장기연체 경험이 있는지 등에 대한 정보 입니다.
- 미래에 신용위험이 발생할 확률에 직접적인 영향을 끼치기 때문에 신용평가에 가장 중요한 요인이 됩니다.
신용평점 영향
- 기한 내에 채무를 상환하지 못하는 행위는 신용평점에 가장 부정적인 요인이 됩니다.
- 기한 내에 상환하지 못한 채무의 연체일수가 길수록, 발생 건수가 많을수록, 금액이 클수록 평점에 부정적인 요인으로 작용합니다.
- 채무 상환 이후, 기간이 경과 할수록 평가에 반영 되는 비중은 낮아집니다.
부채수준
- 보유하고 있는 채무현황으로 대출, 할부금 등 금융기관 및 할부사에 상환하여야 하는 총 채무잔액입니다.
- 보유하고 있는 채무잔액은 미래의 채무상환부담의 정도를 나타내기 때문에 신용평가에 중요한 평가요소가 됩니다.
신용평점 영향
- 신규 대출 건수가 많아질수록, 금액이 커질수록, 그만큼 채무상환부담이 커지기 때문에 평점에 부정적인 요소로 작용할 수 있습니다.
- 매달 연체 없이 상환을 하며 대출잔액이 줄어들 경우에는 건전한 신용활동으로 인해 평점에 긍정적인 요소로 작용합니다.
- 고금리로 추정되는 기관에서의 거래발생 비중이 높아질수록 평점에 부정적인 요소로 작용할 수 있습니다.
신용거래기간
- 신용카드개설, 대출 등 신용거래가 개설된 이후로 얼마 동안 거래를 유지했는지에 대한 정보입니다.
신용평점 영향
- 신용거래가 발생한 이후 해당 거래가 장기간으로 유지될수록 평점에 긍정적인 요소로 작용합니다.
신용거래형태
- 대출의 형태(업권/상품/금리 수준 등) 및 카드 이용행태 등의 정보입니다.
- 신용거래종류에 따라 채무상환부담에 차이가 있고, 여러 종류의 신용거래를 이용하고 있는지 또는 한 가지 종류의 신용거래만을 이용하고 있는지 등 보유하고 있는 거래상품 종류에 따라 신용위험 정도가 달라질 수 있습니다.
신용평점 영향
- 신용대출, 장기카드대출, 단기카드대출 등의 상품 비중이 높을수록 평점에 부정적인 요인으로 작용할 수 있습니다.
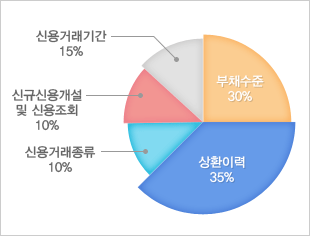
미국 FICO Score의 주요 평가 요소
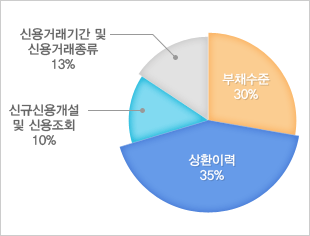
미국 Vantage Score 의 주요 평가 요소
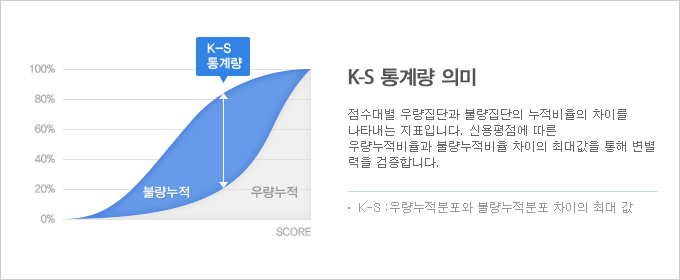
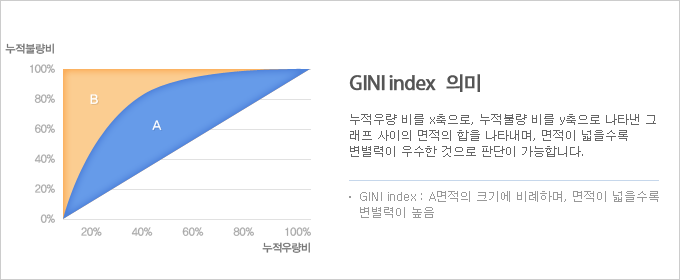
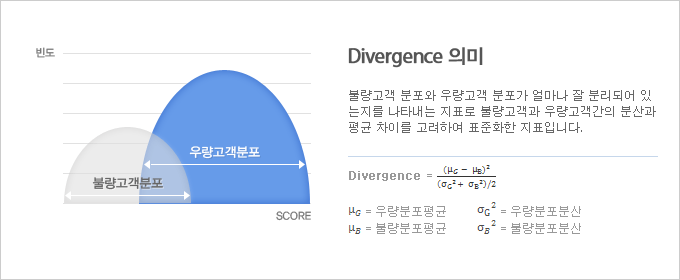
신용평점이 개인의 신용위험 가능성을 얼마나 정확히 예측하고 있는지, 그리고 신용평점 산출 모형이 얼마나 안정적으로 유지되고 있는지 통계적인 방법을 수치화하여 나타낸 지표입니다.
| 구분 | 통계량 | 적정 기준치 | 당사 모형 충족여부 |
|---|---|---|---|
| 변별력 | K-S | 50이상 | 충족 |
| GINI index | 0.6이상 | 충족 | |
| Divergence | 1.0이상 | 충족 | |
| 안정성 | PSI | 0.1미만 | 충족 |
K-S 통계량
GINI index
Divergence
PSI
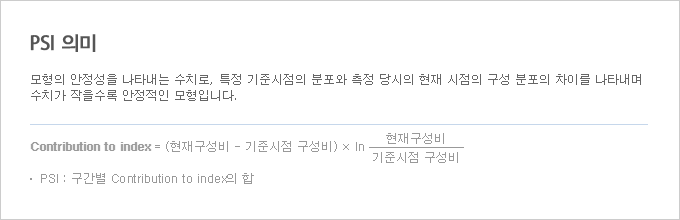
[예시] PSI 계산
| Score | 기준시점 인원수 | 기준시점 구성비 | 현재 인원수 | 현재 구성비 | Contribution to index |
|---|---|---|---|---|---|
| 합계 | 10,000 | 7,500 | PSI=0.019 | ||
| 90~ | 800 | 8 | 525 | 7 | 0.001 |
| 80~89 | 1,050 | 11 | 700 | 9 | 0.001 |
| 70~79 | 1,200 | 12 | 825 | 11 | 0.001 |
| 60~69 | 1,300 | 13 | 850 | 11 | 0.002 |
| 50~59 | 1,350 | 14 | 900 | 12 | 0.002 |
| 40~49 | 1,100 | 11 | 875 | 12 | 0.000 |
| 30~39 | 1,050 | 11 | 825 | 11 | 0.000 |
| 20~29 | 950 | 10 | 900 | 12 | 0.006 |
| ~19 | 1,200 | 12 | 1,100 | 15 | 0.005 |
신용평점별 분포 인원
단위 : 명
| 신용평점 | 2025년 3월 | 2025년 6월 | 2025년 9월 | 2025년 12월 |
|---|---|---|---|---|
| 950점 이상 | 6,174,777 | 6,267,562 | 6,336,680 | 6,492,989 |
| 900점 이상 | 10,710,009 | 10,798,670 | 10,898,293 | 10,958,687 |
| 850점 이상 | 7,540,010 | 7,505,073 | 7,469,482 | 7,451,126 |
| 800점 이상 | 6,007,399 | 6,008,998 | 5,947,170 | 7,232,583 |
| 750점 이상 | 3,452,253 | 3,441,249 | 3,373,734 | 3,368,549 |
| 700점 이상 | 1,489,328 | 1,506,300 | 1,481,736 | 1,477,352 |
| 650점 이상 | 1,385,148 | 1,384,487 | 1,383,006 | 1,400,998 |
| 600점 이상 | 1,160,217 | 1,136,645 | 1,147,524 | 1,143,624 |
| 600점 미만 | 704,123 | 658,792 | 667,347 | 628,685 |
| 합계 | 38,623,264 | 38,707,776 | 38,704,972 | 40,154,593 |
대출거래고객의 신용평점별 분포 인원
단위 : 명
| 신용평점 | 2025년 3월 | 2025년 6월 | 2025년 9월 | 2025년 12월 |
|---|---|---|---|---|
| 950점 이상 | 117,715 | 118,460 | 168,899 | 122,065 |
| 900점 이상 | 4,471,515 | 4,509,529 | 4,613,656 | 4,590,417 |
| 850점 이상 | 5,606,062 | 5,530,260 | 5,483,322 | 5,427,780 |
| 800점 이상 | 2,637,341 | 2,602,940 | 2,570,458 | 2,543,370 |
| 750점 이상 | 3,070,995 | 3,048,714 | 2,965,535 | 2,779,324 |
| 700점 이상 | 1,406,961 | 1,417,113 | 1,389,656 | 1,389,357 |
| 650점 이상 | 911,102 | 923,884 | 915,981 | 927,690 |
| 600점 이상 | 1,022,902 | 1,011,888 | 1,017,766 | 1,023,919 |
| 600점 미만 | 690,218 | 646,020 | 647,249 | 616,219 |
| 합계 | 19,934,811 | 19,808,808 | 19,772,522 | 19,420,141 |
신용카드거래고객의 신용평점별 분포 인원
단위 : 명
| 신용평점 | 2025년 3월 | 2025년 6월 | 2025년 9월 | 2025년 12월 |
|---|---|---|---|---|
| 950점 이상 | 6,174,777 | 6,267,562 | 6,332,339 | 6,492,989 |
| 900점 이상 | 10,692,362 | 10,787,414 | 10,872,942 | 10,946,862 |
| 850점 이상 | 7,535,457 | 7,501,438 | 7,448,893 | 7,447,488 |
| 800점 이상 | 4,569,516 | 4,540,236 | 4,522,810 | 4,477,769 |
| 750점 이상 | 2,180,474 | 2,168,803 | 2,163,739 | 2,129,457 |
| 700점 이상 | 1,181,896 | 1,183,319 | 1,174,699 | 1,163,485 |
| 650점 이상 | 826,625 | 831,464 | 826,443 | 836,144 |
| 600점 이상 | 626,768 | 632,120 | 619,902 | 630,598 |
| 660점 미만 | 554,516 | 526,433 | 531,358 | 507,812 |
| 합계 | 34,342,391 | 34,438,789 | 34,493,125 | 34,632,604 |
신용평점별 불량률 분포
| 신용평점 | 2025년 2월 |
|---|---|
| 950점 이상 | 0.04% |
| 900점 이상 | 0.12% |
| 850점 이상 | 0.30% |
| 800점 이상 | 0.83% |
| 750점 이상 | 2.32% |
| 700점 이상 | 6.21% |
| 650점 이상 | 7.79% |
| 600점 이상 | 12.73% |
| 600점 미만 | 36.28% |
| 합계 | 1.99% |
*기준시점으로부터 1년간 한국신용정보원에 신용도판단정보가 등록된 인원의 비율
신용정보 이용 기관 현황(2025년 말 기준)
단위 : 명
| 업종 | 이용기관수 | 비고 |
|---|---|---|
| 은행 | 0 | |
| 신용카드 | 0 | |
| 할부금융 | 0 | |
| 보험 | 3 | |
| 상호저축은행 | 0 | |
| 증권 | 1 | |
| 대부업 | 6 | |
| 기타 | 99 | 유통, 제조, 리스렌탈 등 |
| 합계 | 109 |
금융관련 법령 신용평점기준
기준점수는 2025년 3월 기준 전 국민의 신용점수 분포를 통해 산정되었습니다.
| 관련법령 | 대상 | 개정 후 | 서울평가정보 기준 |
|---|---|---|---|
| 여전·저축은행·상호금융 감독규정 | 신용공여 한도 우대 | 개인신용평점 하위 50% | 신용평점 890점 이하 |
| 서민금융법 고시 | 미소금융 등 대상 | 개인신용평점 하위 20% | 신용평점 798점 이하 |
| 여신전문금융업감독규정 | 신용카드 발급 가능자 | 개인신용평점 상위 93% 또는 장기 연체가능성 0.65% 이하 |
신용평점 675점 이상 |
| 은행·보험·상호저축은행업감독규정 | 구속성 영업행위 방지 조문 | 개인신용평점 하위 10% | 신용평점 737점 이하 |
* 장기연체가능성 : 차주에게 3개월 이상 금융거래 등 상거래와 관련한 채무의 연체 또는 이에 상당하는 행위가 12개월 이내에 발생할 확률
* 기준점수는 개정된 법령 기준으로 산정된 점수이며, 금융기관 이용 시 기관별로 기준은 상이할 수 있습니다.
