"
꼼꼼하게 챙기면
더 든든해지는 연금 세액공제 혜택"
노후 준비가 필요한 직장인과 연금생활자라면 해마다 바뀌는 연금 관련 제도와 세제 변화를 눈여겨봐야 하죠!
특히 절세와 노후준비에 관심이 많은 직장인·자영업자라면 올해 반드시 연금계좌를 주목해 보시기를 바랍니다. 연금계좌란 연금저축과 개인형 퇴직연금(이하 IRP)를 통틀어 이르는 말인데요!
올해부터 연금계좌의 세액공제 한도가 크게 확대
되기 때문입니다. 사이렌24와 함께 올해 주목받고 있는 연금세제 혜택 4가지에 대하여 꼼꼼하게 살펴보도록 하겠습니다.
연 900만 원으로 확대되는 연금계좌 세액공제
지난해까지 연금저축은 한 해 최대 400만 원까지 세액공제를 받을 수 있었습니다. 고소득자(종합소득 1억 원, 근로소득만 있는 경우 총급여 1억 2천만 원)의 경우는 최대 300만 원까지
세액공제를 받을 수 있었죠. 그런데 올해부터는
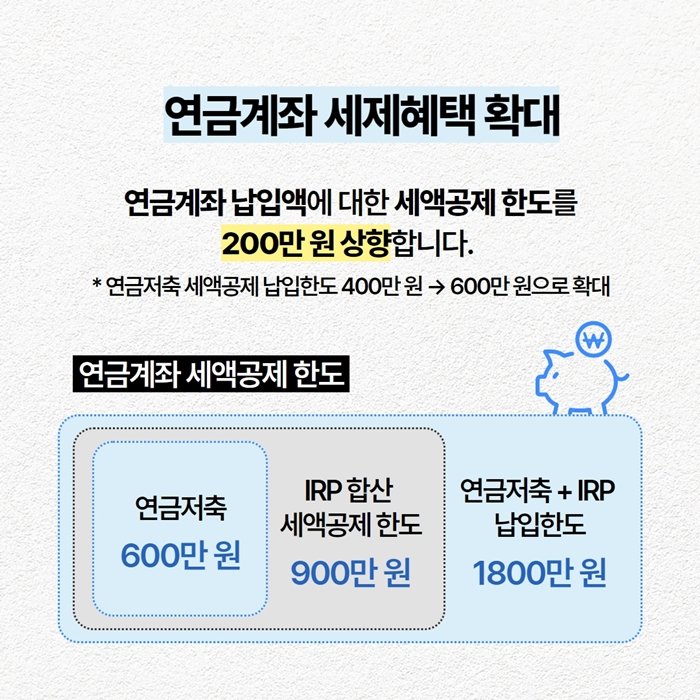
소득 규모와 상관없이 연금저축 가입자라면 한 해 최대 600만 원까지 세액공제를 받을 수 있게 되었습니다.
또한 IRP 세액 공제 한도도 지난해 기준 연간 700만 원에서 900만 원으로 늘어납니다.
단, 이것은 연금저축과 IRP 각각의 납입한도 기준입니다. 만약 연금저축과 IRP 둘 다 가입되었다고 하더라도, 연금저축(최대 600만 원)과 IRP(최대 900만 원)의 세액공제 한도를
더해 1500만 원까지 세액공제를 받을 수는 없습니다. 만약
연금저축과 IRP 모두 가입돼 있다면, 연금저축에서 600만 원 이내로 납입한 금액과 IRP 저축 금액을 합산해 연간 최대 900만 원까지 세액공제
를 받을 수 있으니 이에 맞춰 저축 계획을 수립하는 것이 좋을 것 같네요!
특히 기존 연금저축과 IRP 가입자 중에는 세액공제 한도에 맞춰 자동이체를 활용해 저축하시는 분들이 있는데요. 만약 그렇다면, 자동이체 액수도 올해 늘어난 세액공제 한도에 맞춰 조정해
두시기를 바랍니다.
세액공제율 일부 완화! 최대 세액공제 시, 5천만 원 정기예금과 유사 효과

환급 세액은 세액공제 대상 금액에 세액공제율을 곱해 산정합니다. 또 세액공제율은 소득에 따라 다르게 적용되는데요. 세액공제율이 적용되는
종합소득 금액 경계를 연간 4000만 원에서 4500만 원으로 높여 세액공제율 혜택 대상을 확대
한 것입니다.
따라서 올해 종합소득이 4500만 원(근로소득만 있는 경우 총급여 5500만 원) 이하인 사람은 16.5%, 그 이상의 고소득자는 13.2%의 세액공제율을 적용받게 되는 것입니다. 예를
들어 종합소득금액이 4300만 원인 자영업자라면,
이번 세제개편에 따라 기존 13.2%에서 16.5%로 세액공제율이 높아진 것
으로, 세액공제 금액이 최대 56만 1천 원 더 늘어날 수 있습니다.
그렇다면 직장인이 연금계좌에 한 해 최대한도인 900만 원을 저축하면 연말정산 시 얼마의 세금을 돌려받을 수 있을까요?
만약 한 해 동안 연금계좌에 900만 원을 저축하면 148만 5000원(고소득자 118만 8000원)의 세금을 환급받을 수 있을 것
입니다. 은행 정기예금을 통해 이 정도의 이자를 받으려면 세금을 감안해 5천만 원(1년 정기예금 3.5% 기준)의 금액을 저축해야 받을 수 있는 수준입니다.
즉, 연금저축 세액공제란 투자 원금 대비 매우 높은 수익률이라 할 수 있겠죠!
추후 연금으로 받을 경우 과세이연 효과까지 더해질 수 있기 때문에 반드시 활용해 보시기를 바랍니다.
연금소득 1200만 원 초과 시, 분리과세 적용
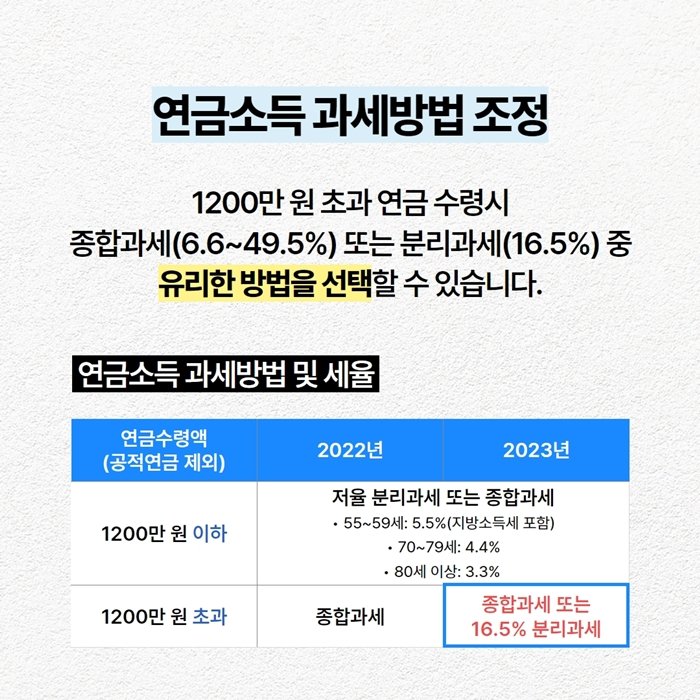
연금 수령 시 과세방법도 변경됐습니다. 기존에는 연금소득이 1200만 원 이하인 경우 저율(3.3%~5.5%)로 분리과세 됐지만, 1200만 초과 시 전액 종합과세 되어 주의가
필요했는데요.
2023년 세법에 따르면
1200만 원이 넘는 연금을 수령할 때도 종합과세(6.6~49.5%) 또는 분리과세(16.5%) 중 본인에게 유리한 방법을 선택할 수 있게 됐습니다.
즉, 소득이 많은 은퇴자가 세금 절감 효과를 볼 수 있게 된 것입니다.
하지만 분리과세 선택 시에도 주의해야 할 부분이 있는데요. 만약 연금수령액이 1200만 원을 초과하여 분리과세를 선택할 경우, 저율의 연금소득세가 아니라
연금수령액 전액에 대하여 16.5% 분리과세 된다는 점을 기억
하셔야 할 것입니다. 또한 가능한 한 저율(3.3%~5.5%)의 연금소득세로 분리과세 적용을 받을 수 있도록
연금 수령 기간 등을 조정하여 연간 수령액이 1200만 원을 초과하지 않도록 관리하는 것이 세제상 유리
하다는 점도 참고해 두시면 좋을 것 같네요.
고령가구 주택 다운사이징 시, 1억 원까지 추가납입 가능
일반적으로 은퇴가 가까워지면 각종 세금에 부담을 느껴 절세 방법에 대한 고민이 깊어질 수밖에 없죠. 때문에 연금계좌 추납을 알아보기도 하지만, 연간 1800만 원 이상은 납입할 수
없습니다.
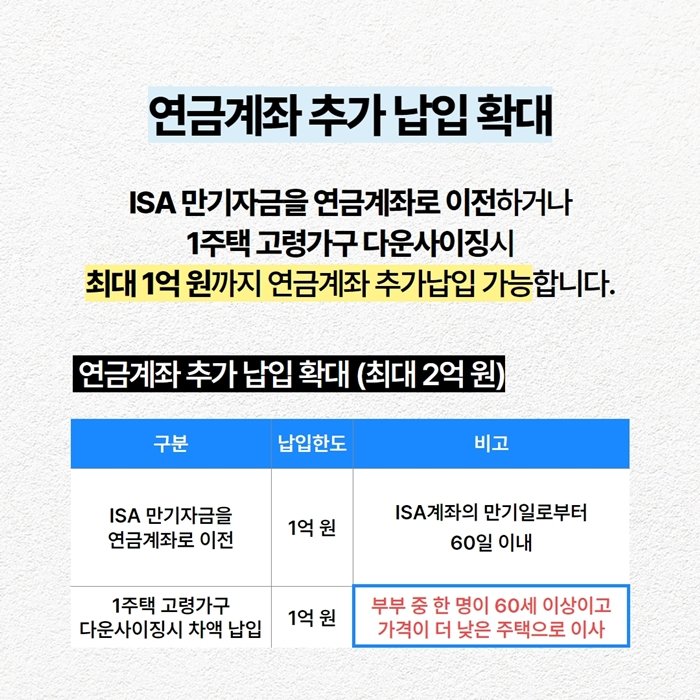
만약 상황이 이렇다면 ISA(개인종합자산관리계좌)를 활용해 보시면 좋을 것 같습니다. ISA란 다양한 금융상품을 한 계좌에서 운용하면서 일정한 절세 혜택을 받을 수 있는 계좌로, 이것을
활용하면
연금계좌 연간 납입한도 1800만 원과 별개로 만기 된 ISA 자금을 최대 1억 원까지 추가로 납입
할 수 있습니다.
만약 ISA 계좌가 만기 되면 만기 자금은 60일 이내에 연금계좌로 이전이 가능하며, 이것을 연금계좌로 납입 시 납입액의 10%(최대 300만 원)까지 세액공제 한도가 늘어납니다. 그리고
이 경우에는 기본 세액공제액(900만 원)에 추가하여 최대 1200만 원까지 인정되기 때문에 16.5% 적용 시 198만 원까지 세액공제를 받을 수 있습니다.
아울러 2023년 개정된 세법에서는 ISA 만기 자금에 대한 추가 납입 외에
1주택을 보유한 고령가구(부부 중 한 명이 60세 이상)에 한해 주택을 더 낮은 가격으로 이사한 경우, 그로 인해 발생한 차액 중 최대 1억 원까지 연금계좌에 추가로 납입할 수
있도록 하였습니다.
연금계좌에 추가 납입한 금액으로 운용해 생긴 수익금은 추후 연금 수령 시까지 과세이연 및 저율과세 혜택이 적용되기 때문에 은퇴 및 노후 준비를 하시는 분들이 활용하시면 많은 도움이 될 수
있습니다.
근속연수공제 확대로 퇴직소득세 부담 완화
또한 올해부터는 퇴직자가 퇴직급여를 수령할 때 납부해야 하는 퇴직소득세 부담도 크게 완화됐습니다. 퇴직금은 노후소득의 재원이고, 장기간 발생한 소득이기 때문에 근로소득과 달리
기본공제금액이 많은데요. 그중 근속연수공제는 오래 근무할수록 공제액에 커지며 퇴직금에서 발생하는 세금을 줄여주는 제도입니다. 올해 개정 세법에서는 제도 도입 후 32년 만에 처음으로
근속연수공제를 대폭 확대
하여 눈길을 끌었습니다.
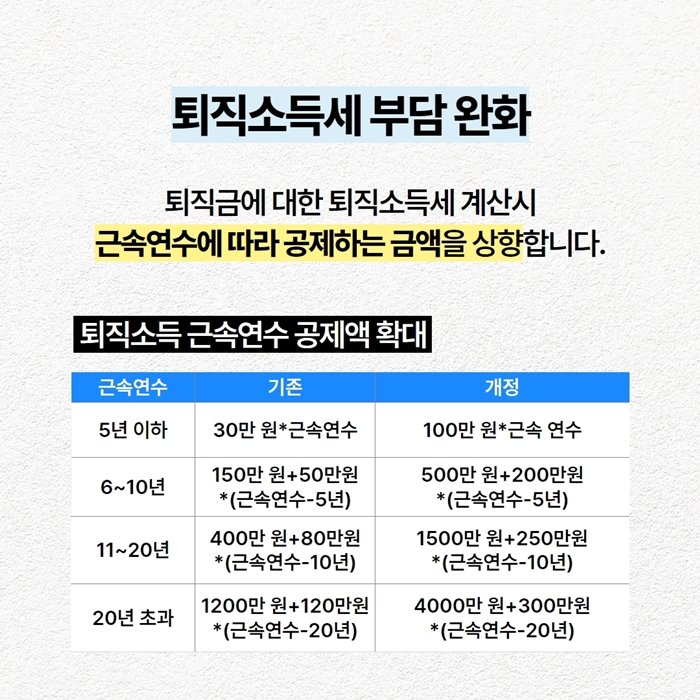
근속연수공제는 모든 구간에서 확대됐는데요. 기존 근속연수 5년 이하의 근속연수공제를 근속연수당 30만 원에서 100만 원으로 조정했으며, 20년 초과는 120만 원에서 300만 원으로
확대하여 퇴직소득세 부담을 상당히 완화했습니다. 또한 이를 적용하면 30년 근속 퇴직자의 경우 공제액이 2400만 원에서 7000만 원으로 확대되는 등
장기근속할수록 퇴직 시, 세 부담이 경감될 수 있습니다.
개정된 세법을 잘 살펴보고 절세 전략을 세우면 가정 경제는 물론 노후 계획 수립에 많은 도움이 될 수 있습니다. 올해 연금세제 개편에 따라
① 연금계좌 활용 시 세액공제 최대 납입한도 900만 원까지 납입하고 ② 은퇴가 임박한 경우 추가 납입한도를 적극 활용하며 ③ 연금수령시 종합과세와 분리과세 중 유리한 방법을
선택하고 ④ IRP 계좌를 통한 연금수령
으로 추가 절세 효과를 노리는 등 꼼꼼한 절세 계획을 세워 보시기를 바랍니다.


 본인의 신용에 영향을 줄 수 있는


 신용평점을


 아이핀 및 명의도용으로 인한
 인터넷에서


 종합신용관리와 개인정보보호Plus를


 주민등록번호를 대신하여