"규제만이 답은 아니지만, 최악의 상황은 막아야 하기에…
내년엔 빌릴 걱정 말고 돈 셀 걱정을 했으면 좋겠습니다!"
미국의 중앙은행인 연방준비제도(Fed·연준)가 마침내 테이퍼링을 선언했습니다. 11월 말부터 테이퍼링을 도입한다고 하네요. 코로나19 팬데믹 이후 연준이 재도입한 양적완화의 정책 기조를 20개월 만에 바꾸기로 한 것입니다. 게다가 유럽의 주요 선진국도 미국보다 먼저 금리를 인상해 시장에 풀었던 돈을 회수하려 합니다. 그러니 우리도 가만히 보고만 있다가 테이퍼링의 후폭풍을 맞을 수 없겠지요.
*테이퍼링이 궁금하다면 [테이퍼링이 뭐길래 이렇게 난리야?] 보러가기!
우리 정부도 지난 4월 가계부채 관리방안을 내놓았어요. 7월부터 은행권의 DSR*을 규제하며 가계부채를 줄여가기 위해 노력하고 있지만 마음처럼 쉽진 않아 보입니다. 실수요층의 대출까지 막혀버린 상황에 대한 비난 여론이 크거든요. 이번에 나온 후속조치에서 우리는, 원하던 것을 기대해도 될지 같이 살펴봅시다. *DSR(Debt Service Ratio)는 '총부채원리금상환비율'로 대출받으려는 사람의 연 소득 대비 전체 금융부채 원리금 상환 비율을 말합니다.
① 차주 단위 DSR 2, 3단계 조기 시행 (2단계 ‘22.1월~, 3단계 ‘22.7월~)
지난 4월 ‘차주 단위 DSR’ 적용대상을 단계적으로 확대한다며, 2단계(총대출액 2억 원 초과 차주에 대한 DSR 적용)는 내년 7월, 3단계(총대출액 1억 원 초과 차주에 대한 DSR 적용)는 내후년 7월로 계획했었는데요, 2단계는 내년 1월, 3단계는 내년 7월로 시행 시기를 앞당겼습니다.
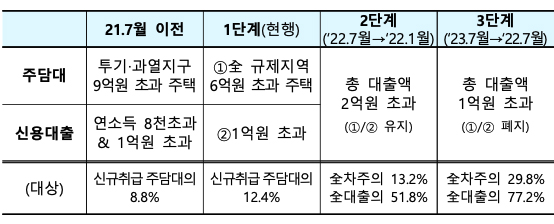
출처: 금융위원회 [‘가계부채 관리 강화방안’ 발표]_이하 동일
② 제2금융권 DSR 기준 강화(‘22.1월~)
현재는 차주 단위 DSR은 은행이 40%, 제2금융권이 60%로, 평균 DSR을 업권별로 차등 적용 중인데요, 내년 1월부터는 제2금융권의 DSR이 60%에서 50%로 하향 조정됩니다. 금융회사 평균 DSR의 경우에도 최근 증가세가 높은 권역의 규제비율이 강화됩니다.
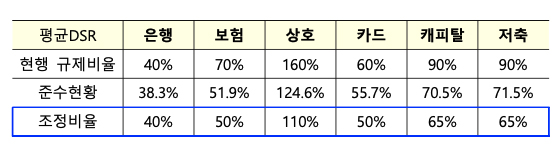
업권별 평균 DSR 기준치 강화
③ DSR 계산시 대출 산정만기 현실화(‘22.1월~)
지금까지는 DSR 산출시 대출만기를 최대만기 등으로 일괄 적용했으나, 내년부터는 평균만기로 축소해 계산합니다. 신용대출의 경우 7년에서 5년(평균만기 4.6년)으로, 토지?오피스텔?상가 등 비주택담보대출의 경우 10년에서 8년(평균만기 8.2년)으로 줄어듭니다. 그만큼 받을 수 있는 최대 대출액도 줄어들 것으로 보입니다.
④ 상호금융권 非(준)조합원 대출 관리를 위한 예대율 정비(‘22.7월~)
예대율은 은행이 보유하고 있는 예금 잔액에 대해 은행이 빌려준 대출금 잔액의 비율을 의미하는데요, 은행의 과도한 대출을 막기 위한 장치입니다. 예대율 100%를 넘을 경우 대출이 제한되죠. 내년 7월부터는 농협·축협, MG새마을금고 등 상호금융권의 예대율 산정시 조합원과 非 (준)조합원의 대출가중치를 달리 적용합니다. 예를 들면, 총대출 항목 계산식을 ‘(조합원 X 0.9) + (준조합원 X 1.0) + (비조합원 X 1.2)’로 조합원 대출 가중치는 1보다 적게, 비조합원의 가중치는 1보다 높게 책정하는 식입니다.
⑤ 차주 단위DSR 산정시 카드론 포함(‘22.1월~)
현재 여신전문금융회사(여전사) 카드론은 차주 단위 DSR 산정시 포함되지 않는데요, 내년 1월부터는 카드론도 포함됩니다.
⑥ 카드론 다중채무자 관련 가이드라인 마련(‘22.1월~)
카드론 동반 부실 차단을 위해 다중채무자에 대한 카드론 취급을 제한하거나 이용한도를 줄이는 등의 가이드라인울 내년 1월에 마련할 예정이라고 합니다.
⑦ 금년도 전세대출 및 집단 대출 원활한 공급(‘21.4/4분기)
4/4분기 중 취급된 전세 대출은 총량한도에서 제외됩니다. 대신 서민층, 실수요자 위주로 자금이 공급되도록 대출심사 강화될 예정입니다. 또한 총량구제애 따른 잔금대출 중단사례가 없도록 철저히 관리됩니다. 관계기관 합동 ‘입주사업장 점검 TF’(금융위원회/금융감독원/은행연합회 등)를 통해 잔금대출에 문제가 있을 것으로 보이는 사업장을 모니터링하고 정보를 공유할 예정입니다.
⑧ 실수요자 대출 제약 관리규제 예외 허용 및 지원확대(‘21.11월~)
신용대출이 연 소득 대비 1배로 제한된 경우 실수요에 한해 일시 예외를 허용해줍니다. 예를 들어, 결혼, 장례, 수술 등 실수요가 인정되면 일정기간 한도 초과가 가능해집니다. 또 차주 단위 DSR 확대로 농민 소유 농지 등 非주택담보대출에 불편함이 발생하지 않도록, 있는 간소화된 사업자 대출 절차(농어업경영자격증 보유 확인)가 마련됩니다.
⑨ 서민, 취약계층에 대한 중금리 서민금융 공급 확대
중?저신용자 대상 중금리 대출은 계속해서 확대 공급됩니다. 내년 중금리대출 공급 예상 금액은 35조 원입니다. 서민 취약계층 대상 서민금융상품 공급도 지속해서 확대될 예정인데요, 내년 서문금융상품은 약 10조 원대로 예상됩니다.
정부나 금융기관 차원의 관리 정책은 제외하고, 내년에 대출이 필요한 분들이 꼭 알아야 하는 것들 위주로 살펴보았는데요. 내용은 많은 것 같지만 요약하자면, 가계부채를 줄이기 위해 차주별 DSR 시행 시기를 앞당기고, 풍선효과를 막기 위해 DSR 대상에 카드론을 포함하는 등 제2금융권에서의 대출을 관리하며, 서민과 실수요자를 위해 예외를 허용하겠다는 것입니다.
이번 정책을 보고는 대출 규제만이 답이 아니라고 말씀하시는 분들도 있을 것 같아요. 가계대출 감소를 위해서는 경기회복이 선행되어야 하니까요. 위드코로나가 성공적으로 시행되어야 가능한 일 아닌가 싶습니다. 벌써 올해도 두달 밖에 남지 않았어요. 당장 해가 바뀐다고 극적으로 좋아지진 않겠지만, 내년엔 빌릴 걱정보다 돈 셀 걱정을 할 수 있는 해가 되었으면 하는 바람입니다.


 본인의 신용에 영향을 줄 수 있는


 신용평점을


 아이핀 및 명의도용으로 인한
 인터넷에서


 종합신용관리와 개인정보보호Plus를


 주민등록번호를 대신하여