'금융이해력'이란 합리적이고 건전한 금융생활을 위해 필요한 금융지식·금융행위·금융태도 등 금융에 대한 전반적인 이해 정도를 의미하며, 점수는 국제기준(OECD/INFE)에 따라 산출됩니다.
· 금융지식: 소비자가 금융상품이나 서비스를 비교하고 적절한 정보에 입각한 금융의사결정을 내리는데 도움이 되는 기본 지식
· 금융행위: 재무계획과 관리, 정보에 입각한 금융상품 선택 등 금융과 관련해 소비자가 하는 행위
· 금융태도: 소비와 저축, 현재와 미래, 돈의 존재가치 등에 대한 선호도를 나타냄
■ 금융이해력 수준은 대체로 양호 vs 금융 태도는 미흡
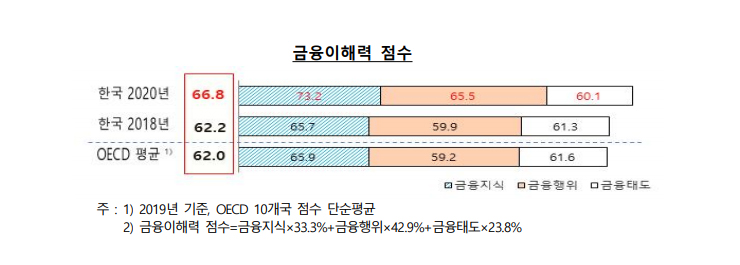
우리나라 성인(만18세~79세) 2,400명 대상 「2020 전국민 금융이해력 조사」결과 금융이해력 총점은 66.8점으로 OECD 평균(2019년, 62.0점)을 상회했습니다.
금융이해력 점수는 전반적으로 양호한 편이고요, 성인 10명 중 6명 이상이 금융지식 및 금융행위 목표점수를 달성했습니다.
이미지 출처: 금융감독원 보도자료(www.fss.or.kr)
다만, 금융태도(가치관)은 다소 미흡한 모습을 보였어요. 노년층은 금융지식이, 청년층은 금융태도가 상대적으로 취약했습니다.
■ 금융이해력이 높으면 위기 대응능력도 양호
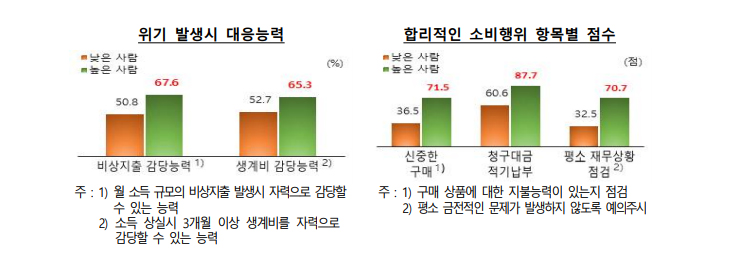
금융이해력이 높은 사람은 예상치 못한 지출 상황이 발생하거나 소득 상실 등의 위기에 처했을 때도 자력으로 대응할 수 있는 능력이 상대적으로 양호합니다.
구매 전에 지불능력을 확인하는 등 합리적으로 소비생활을 하는 모습을 보여요.
이미지 출처: 금융감독원 보도자료(www.fss.or.kr)
■ 저축은 많이 하지만 장기 재무목표 설정 비율은 낮음
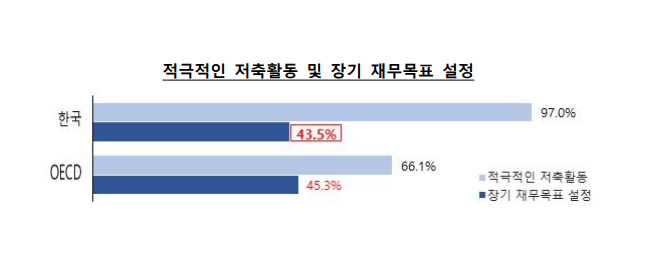
대부분의 성인이 적극적인 저축을 하고있다고 응답(97%)하였으나
장기 재무목표를 설정하고 이를 달성하기 위해 노력하고 있다는 성인(43.5%)은 저조했습니다.
이미지 출처: 금융감독원 보도자료(www.fss.or.kr)
■ 청년층은 상대적으로 소비를 선호
청년층은 '저축보다 소비 선호'에 동의한다는 응답률이 34.2%로 반대 응답률(26.0%)보다 높게 나타나는 등
소비를 중시하는 경향이 강하며 이는 금융행위에 부정적 영향을 미쳤습니다. 특히, 소비를 중시하는 대학생(취준생 포함) 10명 중 8명이 OECD의 금융행위 최소목표점수에 미달이었어요.
■ 금융·경제교육 경험이 금융지식 및 금융행위에 긍정적 영향
금융·경제교육 수강 경험자*의 금융이해력 점수가 상대적으로 높고 금융지식 및 금융행위 부문에서 최소 목표점수를 달성한 비중도 더 양호했습니다. 특히 금융 이용이
활발한 중장년층 유경험자의 달성 비중이 상대적으로 높았어요.
*조사응답자중 청년층 33.7%, 중장년층 24.8%, 노년층 16.2%가 금융·경제교육을 받은 경험이 있다고 응답
■ 전 국민 금융이해력 진단 결과, 소견은 이렇습니다.
금융감독원·한국은행은 유관기관과의 협력을 통해 아래와 같이 금융·경제교육의 효과를 높여 나갈 계획입니다.
1. 청년층의 건전한 금융태도 조성을 위한 조기 금융·경제교육을 강화하고 노년층의 합리적인 의사결정에 도움을 줄 수 있는 금융 기본교육을 지원
2. 재무상황 점검, 장기 재무목표 설정 등 건전한 금융행위 정착을 위한 금융·경제교육을 강화
3. 코로나 19가 지속되는 상황을 감안하여 온라인 교육 및 콘텐츠를 적극 활용하여 금융·경제교육을 실시
*자료 출처 : 금융감독원 보도자료(http://www.fss.or.kr)


 본인의 신용에 영향을 줄 수 있는


 신용평점을


 아이핀 및 명의도용으로 인한
 인터넷에서


 종합신용관리와 개인정보보호Plus를


 주민등록번호를 대신하여