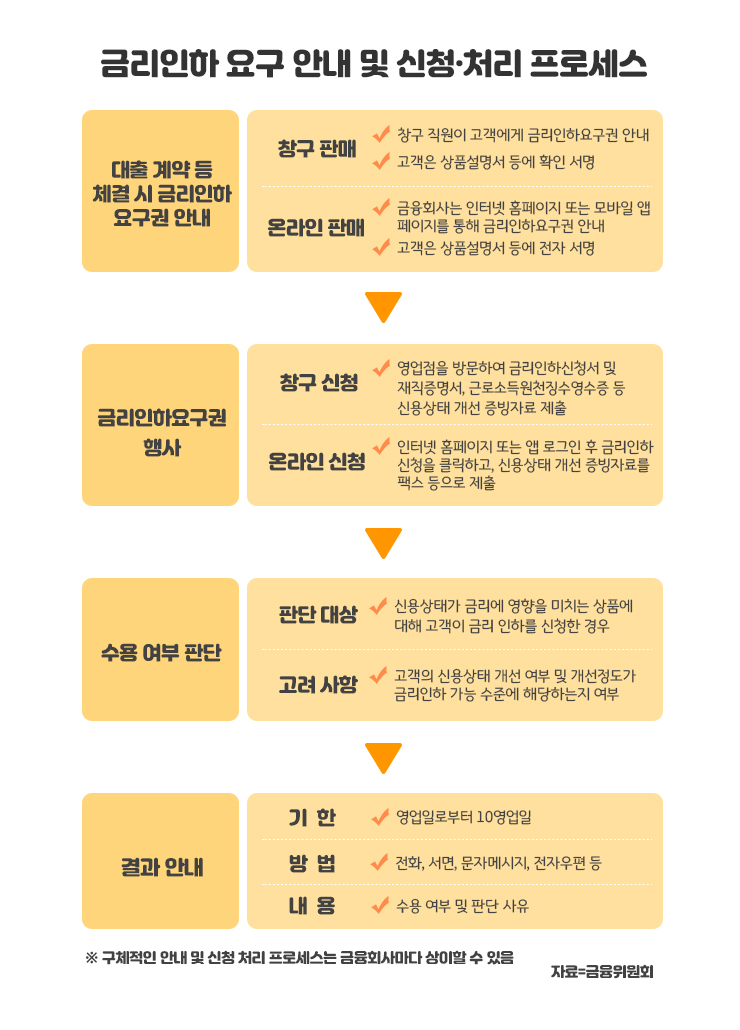
2002년 이후 은행 등은 대출 이후 소비자의 신용상태가 개선된 경우 금리인하를 요구할 수 있는 제도를 자율적으로 시행해 왔는데요, 이런 제도가 소비자에게 충분히 고지되지 않아 소비자의 제도에 대한 인지와 적극적인 활용에 한계가 있었습니다.
이에 2018년 12월, “금리인하요구권”의 법적 근거를 명확히 하고 금융회사에 금리인하요구권의 안내 의무를 부과하는 내용으로 은행법, 보험업법, 상호저축은행법, 여신전문금융업법이 개정되었습니다.
이후 관련 시행령 및 감독규정 개정을 거쳐 2019년 6월 12일부터 시행되었습니다.
<금리인하요구권 주요 내용>
ㅣ소비자의 “금리인하요구권”을 법적으로 보장
ㅇ 금융회사와 대출계약 등을 체결한 자는 신용상태 개선이 있는 경우 금융회사에 금리인하를 요구할 수 있음 (은행법 제30조의2(금리인하 요구) 제1항)
- 현재까지 “여신거래기본약관” 등에 규정하여 운영해 온 소비자의 금리인하요구권을 법률이 보장하는 권리로 격상
ㅣ금융회사에 금리인하요구권에 대한 고지의무 신설
ㅇ금융회사는 대출계약 등을 체결하려는 자에게 금리인하를 요구할 수 있음을 알려야 함 (은행법 제30조의2(금리인하 요구) 제2항)
- 의무 위반시 금융회사 또는 임·직원에 대해 과태료 부과
* 시행령상 과태료 기준금액은 1천만 원이며 고의·과실, 중대성 여부 등에 따라 경감 가능
ㅣ요구 요건 및 금융회사의 수용여부 판단시 고려사항 명확화 (시행령 및 감독규정)
ㅇ(요구 요건) 취업, 승진, 재산증가(이상 개인), 재무상태 개선(기업), 신용평가 등급 상승(개인·기업 공통) 등 신용상태의 개선 발생
ㅇ(고려 사항) ①금리가 차주의 신용상태에 따라 변동되는 상품인지, ②신용상태 변화가 금리에 영향을 줄 정도인지 여부 등을 고려
ㅣ금융회사에 처리 결과의 통보의무를 부과 (시행령 및 감독규정)
ㅇ금융회사는 신청접수일부터 10 영업일 내에 수용여부 및 사유 를 신청자에게 전화, 서면, 문자메시지, 이메일, 팩스 등을 통해 안내
* 금융회사는 금리인하 요구 신청서 접수, 심사결과 등 관련 기록을 보관·관리
금융회사는 추후 금리인하요구권 활성화를 위해 절차를 개선할 계획이라고 합니다. 현재 온라인 채널을 통해서라도 금리 인하 요구가 가능하나 인하된 금리로 재약정 시 영업창구를 방문해야 하는 불편함을 해소하기 위해 11월부터는 영업점 방문없이 인터넷, 모바일뱅킹을 통해 재약정이 가능하도록 개선할 예정이라고 합니다.


 본인의 신용에 영향을 줄 수 있는


 신용평점을


 아이핀 및 명의도용으로 인한
 인터넷에서


 종합신용관리와 개인정보보호Plus를


 주민등록번호를 대신하여