전자금융거래시 간편결제가 확산되고 다양한 비대면인증 방식이 도입되는 등 금융서비스가 상당부분 개선되고 있으나 아직도 전자금융거래와 관련한 금융소비자 불편사항이 남아 있습니다. 금융소비자들이 보다 안심하고 편리하게 전자금융거래를 이용할 수 있도록 안전하고 다양한 인증수단의 도입·확산을 유도하는 등 남아있는 불편사항이 적극 개선됩니다.
대표적인 개선 방안 4가지
- 1. 전자금융거래시 다양한 인증수단 활성화
- 2. 보안프로그램 설치에 따른 불편 개선
- 3. 일회용 비밀번호(OTP) 이용시 불편사항 개선
- 4. 해킹 등 전자금융사고로 인한 불안감 해소
1. 전자금융거래시 다양한 인증수단 활성화
- 전자금융거래를 통한 자금이체 및 결제시 공인인증서 의무사용 규정이 폐지되었습니다. 이에 카드사들은 간편결제 앱카드 등 다양한 인증수단을 사용하여 금액에 상관없이 공인인증서 없이도 카드결제가 가능토록 개선하였고 일부 은행들은 최근 간편송금서비스를 통해 공인인증서 없이 자금이체가 가능합니다.
(현재)은행권의 간편송금서비스 및 대체 인증수단
| 은행권의 간편송금서비스 제공
(모바일뱅킹 내) |
하나은행(이체한도 제한 없음)
전북은행(일 이체금액 200만원 이내)
우리은행(일 이체금액 100만원 또는 30만원 이내)
신한은행(일 이체금액 100만원 이내)
국민은행(일 이체금액 50만원 이내)
기업은행(일 이체금액 30만원 이내) |
| 은행권 대체 인증수단 |
하나은행(스마트폰에서 지문 인식)
신한은행(모바일PIN번호(대면 발급))
전북은행(스마트폰과 IC카드 접촉으로 인증) |
* 공인인증서 대체 인증수단 도입 기준
* 현재 다수의 은행에서 홍채인증 등 다양한 대체 인증수단 도입을 추진중
- 다만 새로운 인증수단의 안전성에 대한 신뢰가 완전히 확보될 때 까지는 거래내역 조회와 소액 송금(예 : 50만원 이하)에 한해서 우선적으로 적용하고 단계적으로 더 많은 금융거래가 가능하도록 확대될 예정입니다.
2. 일회용 비밀번호(OTP) 이용시 불편사항 개선
- OTP는 보안카드에 비해 안전성이 높아 금융거래 시 본인인증 수단으로 주로 사용되고 있습니다. 그러나 정작 소비자들은 OTP를 사용하면서 불편한 점을 토로하고 있습니다. 대표적으로 ① OTP배터리 소진시 즉각적인 사용이 곤란하여 재발급을 받기 위해 금융회사 영업점을 방문 필요 ② OTP 발급시 추가적인 비용(약 3000원 내외)이 소요 ③ 특히 별도의 기기형태로 된 장치형OTP는 휴대하기가 불편한 점 등이 있습니다.
| 장치형 OTP |
카드형 OTP |
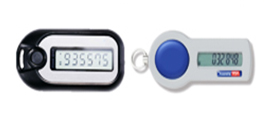 |
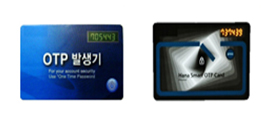 |
- 이러한 불편을 해소하기 위해 장치형OTP 이외에도 스마트OTP* 모바일OTP** 또는 OTP를 대신하여 안전하고 편리하게 이용할 수 있는 생체인증 등 다양한 이체수단의 도입이 활성화됩니다. 현재 스마트OTP는 12개 은행에서 도입 모바일OTP는 1개 은행에 도입되었습니다.
- * 일회용 비밀번호 생성 기능이 추가된 IC카드를 스마트폰에 접촉하면 스마트폰 앱에서 일회용 비밀번호가
출력되는 OTP
** 스마트폰에 설치되어 일회용 비밀번호를 생성하는 스마트폰 앱 형태의 OTP
자료 : 금융감독원


 본인의 신용에 영향을 줄 수 있는


 신용평점을


 아이핀 및 명의도용으로 인한
 인터넷에서


 종합신용관리와 개인정보보호Plus를


 주민등록번호를 대신하여